

كثير من المسافرين يتعاملون مع تأمين السفر كإجراء شكلي فقط، خاصة أنه أصبح شرطاً إلزامياً للحصول على تأشيرات مثل شنغن. لكن الحقيقة أن اختيار البوليصة المناسبة قد يوفّر عليك عشرات الآلاف من الريالات في حال وقوع طارئ طبي أثناء السفر. إليك كيف تختار بذكاء.
1. تحقق من حد التغطية الطبية
تكلفة العلاج الطبي في الخارج، خصوصاً في أوروبا الغربية وأمريكا الشمالية، يمكن أن تكون باهظة جداً مقارنة بالسعودية. لرحلات شنغن، الحد الأدنى القانوني للتغطية هو 30,000 يورو، لكن هذا الرقم يُعد ضعيفاً لحالات الطوارئ الكبرى. يوصي خبراء التأمين الدوليون بتغطية طبية لا تقل عن 100,000 دولار للرحلات إلى دول ذات تكاليف علاج مرتفعة مثل الولايات المتحدة أو اليابان أو أستراليا.
2. لا تتجاهل تغطية الإخلاء الطبي
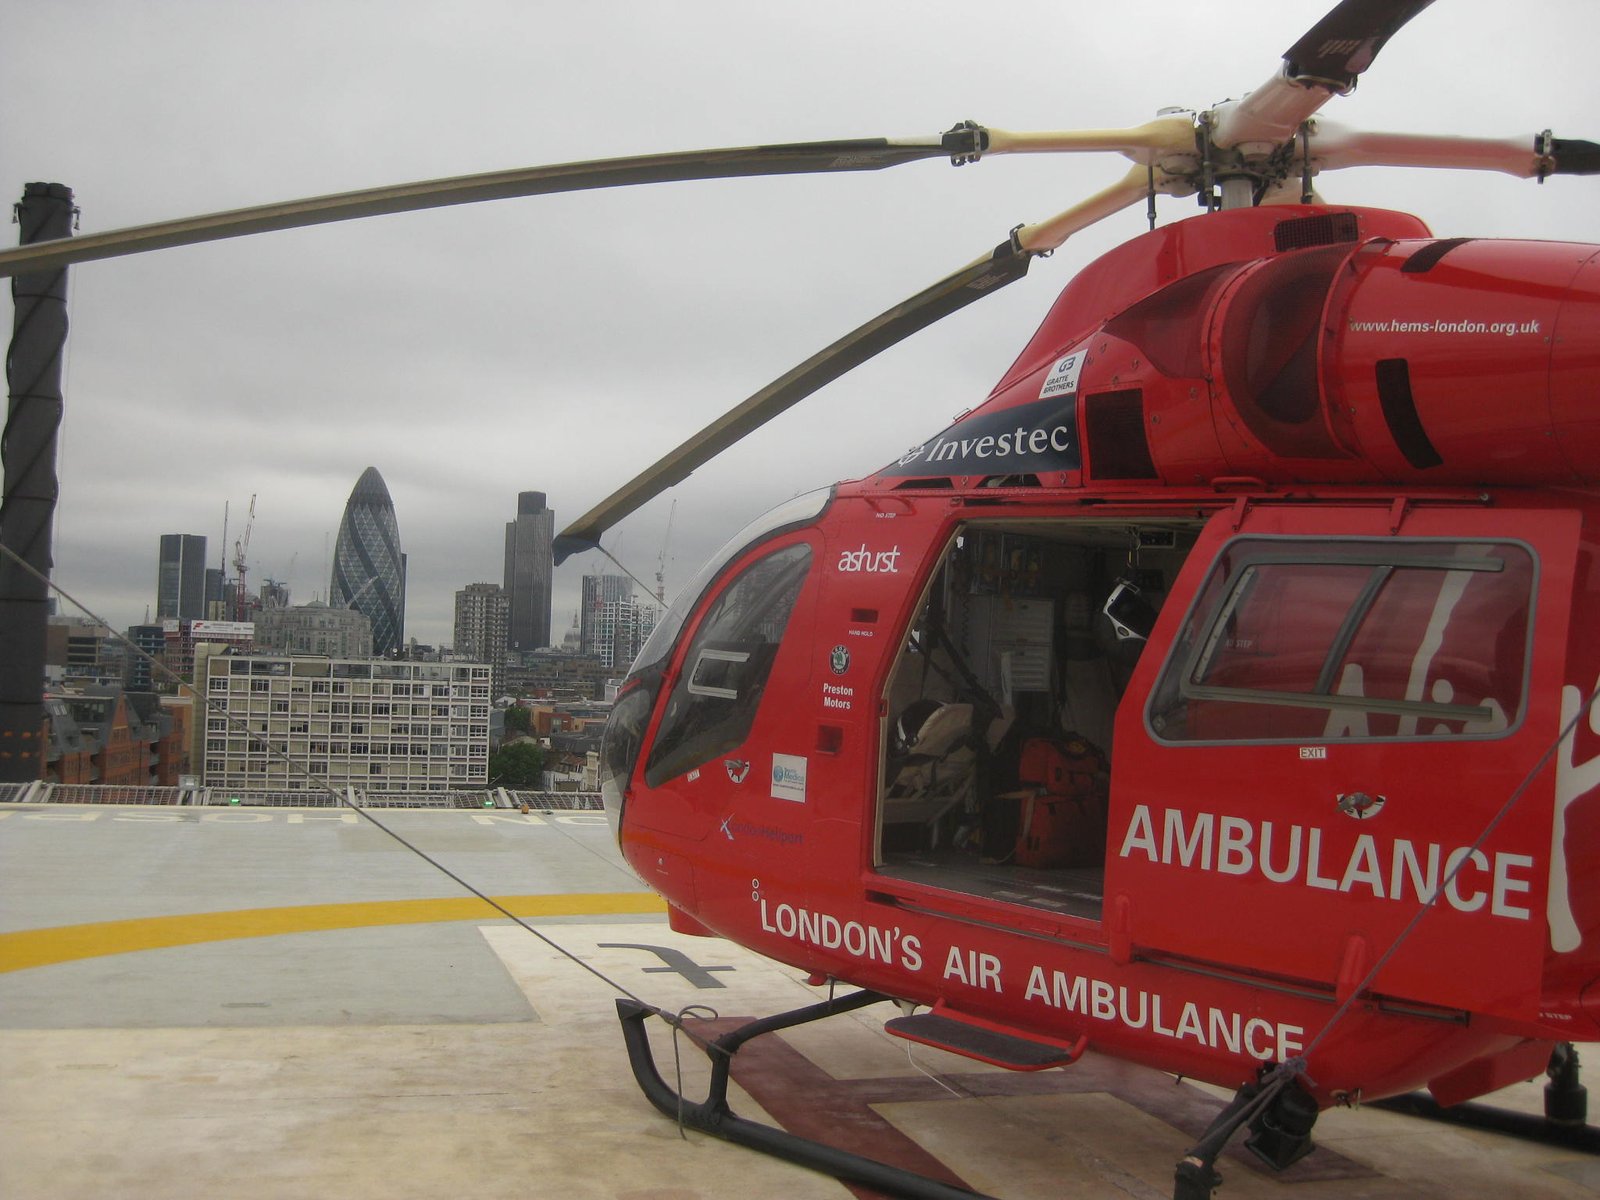
هذا البند غالباً ما يُغفل، لكنه الأهم. عملية الإخلاء الطبي الطارئ (نقل المريض بطائرة مجهزة طبياً إلى أقرب مستشفى مناسب أو إعادته للوطن) قد تتكلف ما بين 25,000 و250,000 دولار حسب الموقع والمسافة، خصوصاً في المناطق النائية كالجبال أو الجزر. تأكد أن بوليصتك تغطي مبلغاً لا يقل عن 200,000 دولار لهذا البند تحديداً، ويفضّل أن تشمل خدمة مساعدة على مدار الساعة مع طبيب مناوب.
3. اقرأ الاستثناءات بعناية
كل بوليصة لها استثناءات: الحالات الصحية المزمنة أو "الموجودة مسبقاً" غالباً غير مغطاة إلا ببوليصات خاصة تشملها صراحة، والأنشطة المغامرة كالتزلج على الجليد أو الغوص أو رياضات الجبال قد تحتاج ملحقاً إضافياً. إذا كنت تخطط لرحلة تشمل رياضات شتوية أو مشياً جبلياً في مرتفعات، تحقق من هذا البند قبل الشراء.
4. تحقق من آلية الدفع
أفضل شركات التأمين تتيح "الدفع المباشر" (Direct Billing) مع المستشفيات، بحيث لا تضطر لدفع تكاليف باهظة من جيبك ثم المطالبة باسترجاعها لاحقاً. اسأل بوضوح: هل يمكن للمستشفى التواصل مباشرة مع شركة التأمين لتغطية الفاتورة؟
5. لا تنسَ التغطيات الإضافية
تشمل البوليصات الجيدة أيضاً: تعويض إلغاء الرحلة أو تقصيرها، تعويض تأخير أو فقدان الأمتعة، مسؤولية شخصية عن الأضرار التي قد تُلحقها بالغير، وأحياناً تغطية إلغاء بسبب كوارث طبيعية أو أحداث سياسية. راجع هذه البنود بحسب طبيعة رحلتك ومدتها.
6. الشركات المحلية مقابل العالمية
شركات التأمين السعودية مثل التعاونية (Tawuniya) وبوبا العربية (Bupa Arabia) والوليد للتأمين تقدّم بوالص سفر دولية بأسعار تنافسية وتعامل سهل بالعربية، بينما تقدّم شركات عالمية مثل Allianz وAXA Schengen شبكة مستشفيات أوسع عالمياً وخبرة أطول في التعامل مع حالات الطوارئ المعقدة. للرحلات القصيرة لأوروبا، غالباً ما تكفي بوليصة محلية متوافقة مع شروط شنغن، أما للرحلات الطويلة أو متعددة الوجهات فقد تكون الشركة العالمية خياراً أكثر أماناً.
7. احسب التكلفة الحقيقية
كقاعدة عامة، تكلفة بوليصة تأمين سفر شاملة تتراوح بين 4% و10% من إجمالي تكلفة الرحلة. قد يبدو هذا مبلغاً إضافياً، لكنه ضئيل مقارنة بتكلفة استشفاء طارئ أو إخلاء طبي بلا تأمين.
8. تأكد من مطابقة البوليصة لمتطلبات التأشيرة
إذا كانت رحلتك تتطلب تأشيرة (كشنغن)، تحقق أن شهادة التأمين تذكر بوضوح: اسمك، مدة الرحلة الكاملة، مبلغ التغطية بالضبط كما هو مطلوب، وأنها سارية في جميع الدول التي ستزورها ضمن الرحلة، وإلا فقد تُرفض عند التقديم.
اختيار تأمين السفر المناسب ليس مجرد ختم إضافي على معاملة التأشيرة، بل خط الدفاع الأول ضد أي طارئ قد يقلب رحلتك رأساً على عقب. خذ الوقت الكافي لمقارنة العروض قبل الشراء.
💬 التعليقات
لا توجد تعليقات بعد — كن أول من يشارك تجربته!